
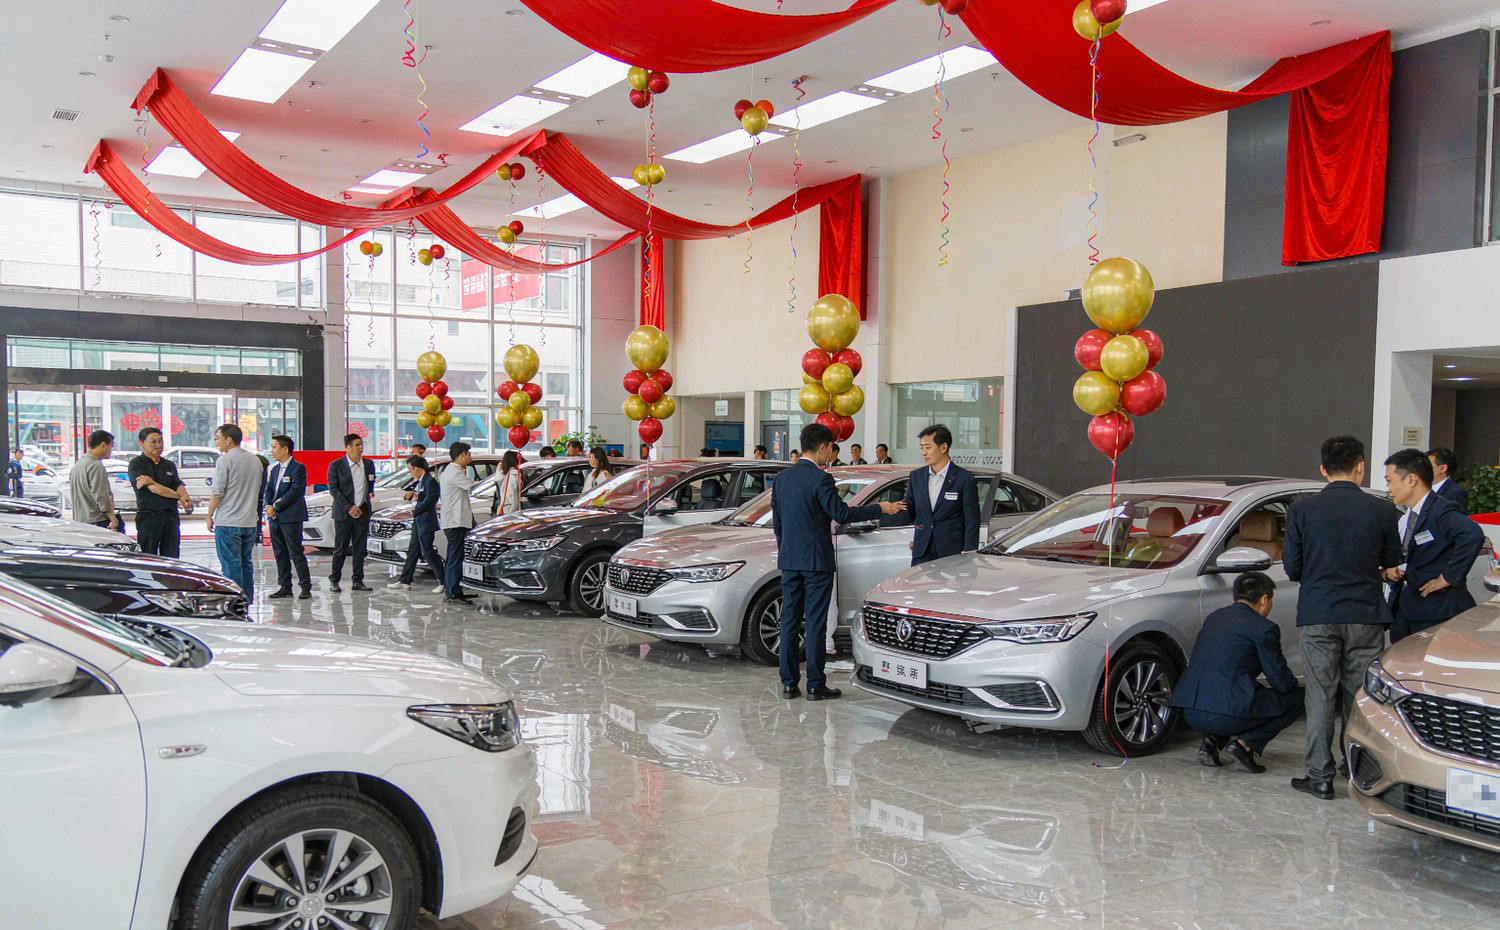
国庆假期期间流出的降价榜单显示,英菲尼迪QX50、沃尔沃XC40、S60、S90、奔驰A级、凯迪拉克XT5与奥迪Q6等车型,降幅普遍在40%左右,部分车型接近50%。往年靠车标支撑溢价的一批豪华品牌,成为这轮价格战中最先大幅让利的群体。
合资主流家轿与SUV构成另一片重灾区。别克威朗优惠后直接进入6万元级市场,日产轩逸、大众朗逸、丰田卡罗拉以及大众途岳、本田皓影、日产奇骏,普遍给出三成以上的让利幅度。这些车型曾是合资价格体系的中枢,中枢松动之后,整个价格带失去参照。
高端与进口车型同样未能幸免。大众途锐、奥迪A7L、奔驰GLE轿跑出现二三十万元级别的巨额优惠。这类车型受众本就小众,在高净值人群购车意愿下降的背景下,绝对金额惊人的降价更多是一种姿态,实际拉动销量的作用有限。
国产品牌燃油车的节奏相对克制。哈弗H6、红旗H5、捷途X70、北京越野BJ30等车型也给出了可观优惠,但幅度普遍小于合资与豪华阵营。这些车型本身主打性价比,在新能源转型的大背景下,更多承担稳住下沉市场基盘与提供现金流的职能。
降价的直接压力来自库存。9月狭义乘用车批发销量同比增长约3%,终端零售却出现下滑,批售与零售的剪刀差持续扩大,经销商库存预警指数攀升至63.2%,同比上升8.7个百分点,创下年内新高。厂家向渠道压库的动作,最终转化为终端的现金优惠。
盈利端的数字更能说明降价的被动程度。2026年上半年汽车制造业利润1953.5亿元,同比下降19.5%,整车制造环节利润率降至1.5%左右。同期经销商盈利比例由2024年的39.3%收窄至23.5%,亏损比例升至55.7%,81.9%的经销商存在不同程度的价格倒挂。
地方补贴与企业让利在这个假期形成叠加。乌鲁木齐赛博特国际汽车城的国庆直播车展上,82家经销商、110个汽车品牌参与,部分车型单车现金优惠幅度达2000元至85000元;南京国际博览中心的2026南京汽车展览会则叠加国补、省补、市补与厂补,有消费者计算综合优惠接近3万元。
40%的降幅一旦成为公开信息,价格锚点就很难再回到原位。消费者对合资与豪华品牌的价格预期被重置之后,即便后续收回优惠,成交转化率往往也回不到降价之前的水平。这也是本轮降价潮与常规促销最大的区别,它改变的不是短期销量曲线,而是长期定价能力。
盛达优配提示:文章来自网络,不代表本站观点。


